

Smart Saver Money Manager
autorstwa VINACAPITAL FUND MANAGEMENT JOINT STOCK COMPANY
4,2
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,2
- Cena
- Free
- Pobierz
- 500.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
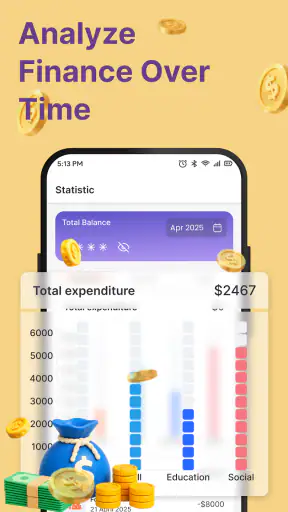
 Analiza autorstwa Getfullapps
Przy aplikacji do budżetu liczy się nie tylko to, co można w niej zapisać, lecz także to, czy da się sięgnąć po nią w odpowiednim momencie. Smart Saver Money Manager kojarzę przede wszystkim z krótką czynnością po zakupie: zanotować wydatek, zanim szczegóły znikną z pamięci. Właśnie w takich chwilach połączenie z siecią może wpływać na wygodę korzystania, dlatego przed rozpoczęciem pracy warto sprawdzić, jak aplikacja zachowuje się na własnym telefonie i w typowych miejscach, w których robi się zakupy.
Połączenie ma znaczenie w konkretnych chwilach
Przy budżecie osobistym nie każda czynność wymaga stałego kontaktu z internetem, ale nie zakładałbym z góry, że wszystkie elementy działają tak samo w każdych warunkach. Jeśli zapisuję wydatki w biegu, przy słabym zasięgu albo w zatłoczonym sklepie, liczy się przede wszystkim to, czy mogę szybko wrócić do aplikacji i dokończyć wpis. Dobrym nawykiem jest sprawdzenie tego w spokojnej chwili, zanim zacznę polegać na niej jako na jedynym miejscu do śledzenia codziennych kosztów.
W praktyce rozdzielam dwa zadania: zanotowanie zakupu oraz późniejsze przejrzenie budżetu. Pierwsze wykonuję wtedy, gdy pamiętam, czego dotyczyła płatność; drugie mogę zostawić na wieczór, gdy mam czas spokojnie zastanowić się nad wzorcem wydatków. Jeśli połączenie akurat utrudnia korzystanie, nie warto na siłę robić pełnego przeglądu przy kasie. Lepiej wrócić do wpisu, kiedy warunki są wygodniejsze, i nie mylić szybkiego zapisu z analizą.
Telefon w ruchu, nie przy biurku
Najbardziej realistyczny test to nie idealny wieczór w domu, lecz zwyczajny dzień: kupuję lunch, płacę za przejazd i robię zakupy po pracy. W takim rytmie przydaje się krótka, powtarzalna procedura. Po płatności zapisuję kwotę i sens wydatku, a jeśli nie mam chwili, robię to przy najbliższej przerwie, zanim pomylę zakupy z innymi transakcjami. Nie próbuję wtedy analizować całego miesiąca na małym ekranie.
To szczególnie ważne dla osób, które płacą różnymi sposobami. Historia bankowa może pomóc odtworzyć kwotę, ale sama nie zawsze przypomina, czy zakup był planowany, czy spontaniczny. Gdy później uzupełniam wpisy, warto dopisać krótkie, zrozumiałe określenie zamiast zostawiać serię podobnych kwot. Taki opis pozwala po kilku dniach odróżnić wydatek konieczny od zwyczaju, który można zmienić.
Co robić, gdy wpis nie udaje się od razu
Jeśli aplikacja nie reaguje tak, jak oczekuję, nie zaczynam od wielokrotnego klikania i zakładania, że wpis na pewno się zapisał. Najpierw sprawdzam, czy mam stabilne połączenie, a potem wracam do widoku budżetu, by upewnić się, czy wydatek jest widoczny. Jeżeli nie, ponawiam zapis dopiero po sprawdzeniu, co już znajduje się na liście; to prosty sposób, by uniknąć przypadkowego podwójnego wpisu.
Przydatna jest też mała rutyna odzyskiwania brakujących informacji. Gdy nie mogę od razu dokończyć wpisu, zapamiętuję lub zapisuję w bezpiecznym dla siebie miejscu kwotę i krótki opis, a później uzupełniam aplikację. Nie robiłbym z tego stałego systemu równoległych notatek, bo szybko powstaje drugi, mniej uporządkowany rejestr. To raczej awaryjny most na pojedyncze sytuacje, po którym warto jak najszybciej wrócić do jednego źródła budżetu.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Rozsądne podejście do danych i sieci
W finansach wygoda nie powinna oznaczać bezrefleksyjnego udostępniania informacji. Przed rozpoczęciem regularnego używania sprawdzam ustawienia aplikacji oraz to, jakich danych wymaga w codziennym działaniu. Warto też unikać wpisywania w opisach szczegółów, które nie są potrzebne do rozpoznania zakupu. „Obiad w pracy” zwykle wystarczy; prywatne informacje o innych osobach nie poprawiają jakości budżetu.
Jeśli zależy mi na ograniczeniu transferu, mogę planować przeglądanie wydatków w chwili, gdy mam wygodne połączenie, zamiast odświeżać aplikację bez potrzeby. Nie traktuję jednak tego jako gwarancji określonego trybu działania. Najlepiej samodzielnie sprawdzić, które czynności są dostępne w danym momencie i nie opierać ważnego podsumowania na założeniu, że aplikacja będzie zachowywać się identycznie przy każdym połączeniu.
Komu odpowiada taki sposób pracy
Osoba, która chce po prostu obserwować codzienne wydatki, może dobrze odnaleźć się w podejściu opartym na krótkich wpisach i późniejszym przeglądzie. Inaczej będzie z kimś, kto oczekuje natychmiastowej synchronizacji wielu źródeł albo pełnej automatyzacji. Jeśli kluczowe jest dla mnie, by transakcje pojawiały się bez ręcznego działania, powinienem porównać aplikację z narzędziem skupionym na integracji kont, zamiast zakładać, że prosty menedżer budżetu spełni tę samą rolę.
Smart Saver Money Manager to aplikacja finansowa od VINACAPITAL FUND MANAGEMENT JOINT STOCK COMPANY, którą odbieram przede wszystkim jako proste narzędzie do codziennego pilnowania wydatków. Jej główny sens nie polega na skomplikowanych analizach inwestycyjnych ani na zastępowaniu banku. Chodzi o to, żeby regularnie zauważać, gdzie znika pieniędzy najwięcej, i łatwiej trzymać się własnego budżetu. To dość przyziemne zadanie, ale właśnie ono decyduje o tym, czy aplikacja finansowa zostaje ze mną na dłużej.
Po kilku dniach używania najbardziej doceniam nie sam fakt wpisywania wydatków, lecz zmianę sposobu myślenia o nich. Pojedynczy zakup rzadko wygląda groźnie. Dopiero powtarzalność pokazuje, że kilka drobnych decyzji może mocno obciążyć miesięczny plan. Największą wartością Smart Saver jest zamiana niejasnego poczucia „wydaję za dużo” na konkretny obraz własnych nawyków. To aplikacja dla osoby, która chce zacząć kontrolować pieniądze bez budowania rozbudowanego arkusza kalkulacyjnego.
Jedna funkcja, która naprawdę zmienia codzienną kontrolę
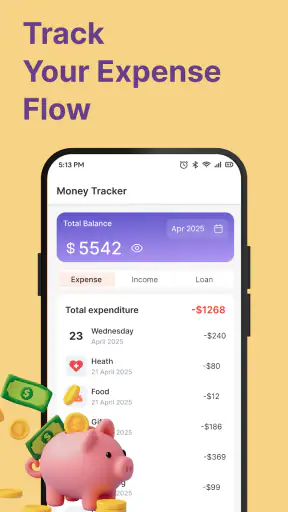
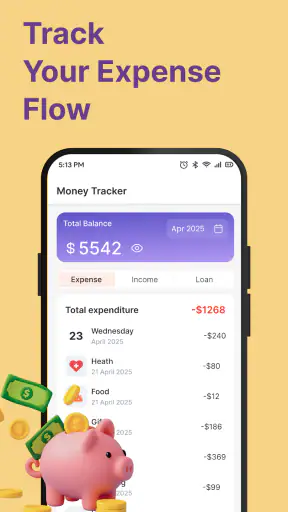
Najważniejszą możliwością jest śledzenie codziennych wydatków połączone z zarządzaniem osobistym budżetem. Brzmi zwyczajnie, ale praktyczny efekt zależy od systematyczności. Gdy zapisuję zakup w chwili, kiedy go dokonuję, przestaję polegać na pamięci. Wieczorne zgadywanie, ile poszło na jedzenie, transport czy drobne zakupy, zwykle prowadzi do zbyt optymistycznych wniosków. Tutaj mogę spojrzeć na dzień jako na całość i szybciej wychwycić powtarzający się problem.
To nie jest funkcja, która sama podejmuje decyzje za użytkownika. Nie oczekiwałbym, że aplikacja nagle zablokuje niepotrzebny zakup albo automatycznie naprawi źle ułożony budżet. Jej rola jest bardziej praktyczna: pomaga mi zobaczyć konsekwencje własnych wyborów. Dzięki temu łatwiej ustalić, z czego można zrezygnować, co ograniczyć, a na co nadal świadomie przeznaczać pieniądze.
Właśnie dlatego zarządzanie budżetem osobistym działa tu najlepiej jako codzienny nawyk, a nie jednorazowe zadanie. Jeśli uruchomię aplikację tylko raz w miesiącu, obraz będzie niepełny. Jeżeli natomiast poświęcę chwilę po zakupach, dane zaczną przypominać dziennik finansowy. Nie chodzi o obsesyjne kontrolowanie każdej monety, lecz o wyrobienie prostego odruchu: wydałem, zapisuję, sprawdzam wpływ na plan.
Jak wygląda używanie w zwykłym dniu
Wyobrażam sobie typowy dzień pracy. Rano kupuję kawę, później płacę za przejazd, w południe zamawiam obiad, a po drodze do domu robię małe zakupy. Każda z tych transakcji osobno wydaje się nieistotna. W praktyce właśnie taki zestaw potrafi zaburzyć tygodniowy plan. Smart Saver pozwala mi zebrać te decyzje w jednym miejscu, zamiast zostawiać je w historii kilku różnych płatności i liczyć na to, że później odtworzę ich sens.
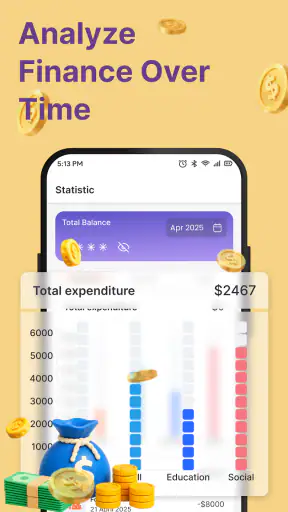
Najlepszy efekt daje mi podział na dwa momenty. Pierwszy to szybkie zapisanie wydatku, kiedy jeszcze pamiętam, czego dotyczył. Drugi to spokojne spojrzenie na całość po kilku dniach. Ten drugi etap jest ważniejszy, niż mogłoby się wydawać. Samo wpisywanie kwot nie tworzy jeszcze kontroli. Dopiero porównanie codziennych wyborów z budżetem pokazuje, czy problemem jest jeden większy zakup, czy raczej wiele małych wydatków, których zwykle nie zauważam.
W tym miejscu aplikacja może być szczególnie pomocna osobom, które nie lubią arkuszy. W arkuszu mam większą swobodę, ale muszę samodzielnie zaprojektować kolumny, formuły i podsumowania. Smart Saver ma sens wtedy, gdy chcę zacząć szybko, bez technicznego przygotowania. Z drugiej strony użytkownik przyzwyczajony do bardzo szczegółowego Excela może odczuć ograniczenie, bo proste narzędzie nie daje takiej elastyczności jak własny system.
Praktyczny sposób na pierwszy tydzień
Nie zaczynałbym od próby uporządkowania całego życia finansowego. Lepszy jest krótki, realistyczny test. Przez pierwszy tydzień zapisywałbym wszystkie wydatki, także te małe i pozornie niewarte uwagi. Nie zmieniałbym od razu swoich zachowań, bo wtedy trudno ocenić, jak naprawdę wygląda codzienność. Dopiero po kilku dniach sprawdziłbym, które pozycje powtarzają się najczęściej i które z nich są faktycznie potrzebne.
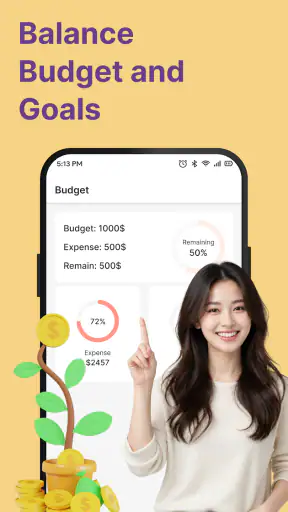
To prowadzi do mniej oczywistego wniosku: aplikacja nie musi służyć wyłącznie do pilnowania limitu. Może również pomóc ustalić, jaki limit jest w ogóle realistyczny. Jeśli budżet został wymyślony bez spojrzenia na codzienne koszty, każda kolejna porażka będzie wyglądała jak brak dyscypliny. Tymczasem problem może tkwić w samym planie. Smart Saver pozwala podejść do tego spokojniej, bo najpierw pokazuje zachowanie, a dopiero potem skłania do korekty założeń.
Najlepszy scenariusz użycia
Najbardziej widzę tę aplikację u osoby, która regularnie zastanawia się, dlaczego pod koniec miesiąca zostaje jej mniej pieniędzy, niż zakładała. Nie musi mieć zadłużenia ani dużego problemu finansowego. Wystarczy, że dochody są stałe, a wydatki rozpraszają się na wiele drobnych decyzji. W takim przypadku codzienne rejestrowanie zakupów daje coś, czego nie zapewnia samo sprawdzanie salda konta: pokazuje przyczynę, a nie tylko końcowy rezultat.
Dobrym przykładem jest osoba zaczynająca samodzielne życie po przeprowadzce. Ma czynsz, rachunki i zakupy spożywcze, ale także wiele kosztów, których wcześniej nie musiała planować. Na początku może ustawić prosty budżet i przez kilka tygodni obserwować, jak rozkładają się wydatki. Jeżeli okaże się, że pieniądze uciekają głównie przez jedzenie kupowane poza domem, rozwiązaniem nie musi być całkowita rezygnacja z takich zakupów. Wystarczy ustalić, ile takich sytuacji jest akceptowalne, i pilnować tej granicy.
Drugi dobry scenariusz to okres przed większym celem: urlopem, zakupem sprzętu albo stworzeniem poduszki finansowej. Wtedy każda kategoria wydatków ma większe znaczenie. Aplikacja nie oszczędzi pieniędzy za mnie, ale pomoże znaleźć miejsce, w którym mogę ograniczyć koszty bez przypadkowego cięcia wszystkiego. To ważna różnica. Dobre zarządzanie budżetem nie powinno zamieniać codzienności w karę.
Warto też użyć jej jako narzędzia do rozmowy w gospodarstwie domowym. Jeśli dwie osoby mają wspólny cel, ogólne stwierdzenie „musimy mniej wydawać” często prowadzi donikąd. Konkretne zapisy ułatwiają rozmowę o priorytetach. Jednocześnie nie traktowałbym aplikacji jako arbitra między partnerami. Liczby pokazują wydatki, ale nie rozstrzygają, które potrzeby są ważniejsze. Ostateczne ustalenia nadal wymagają normalnej rozmowy.
Gdzie pojawia się tarcie
Największym ograniczeniem tego typu rozwiązania jest konieczność regularnego wprowadzania danych. To nie jest wada ukryta, tylko podstawowy koszt korzystania z aplikacji. Jeżeli zapomnę o kilku płatnościach, późniejsze uzupełnianie staje się mniej dokładne i mniej wygodne. Jeśli nie mam cierpliwości do takiego nawyku, nawet najlepszy widok budżetu nie pomoże.
Dlatego Smart Saver nie będzie dla mnie najlepszym wyborem, jeśli oczekuję pełnej automatyzacji finansów albo bardzo rozbudowanego planowania. Osoba, która chce łączyć wiele kont, analizować inwestycje, prowadzić firmową księgowość lub budować skomplikowane prognozy, prawdopodobnie lepiej odnajdzie się w wyspecjalizowanym narzędziu. Ta aplikacja ma sens właśnie dlatego, że skupia się na prostszym, codziennym zadaniu.
Drugim kompromisem jest poziom szczegółowości. Im dokładniej opisuję każdy wydatek, tym ciekawszy staje się późniejszy obraz, ale tym więcej czasu zajmuje obsługa. Zbyt ogólne wpisy nie dają użytecznych wniosków, a zbyt drobiazgowe kategorie mogą zniechęcić po kilku dniach. Moja rada jest prosta: zacząć od kilku kategorii, które naprawdę pomagają podejmować decyzje, zamiast tworzyć osobną kategorię dla każdego rodzaju zakupu.
Nie traktowałbym też aplikacji jako zamiennika bankowej historii transakcji. Historia bankowa jest dobrym źródłem potwierdzenia, że płatność miała miejsce. Smart Saver ma inną funkcję: porządkuje wydatki z perspektywy budżetu i codziennych celów. Najlepiej używać obu narzędzi obok siebie, a nie oczekiwać, że jedno całkowicie zastąpi drugie.
Dla kogo to dobry wybór
Smart Saver poleciłbym przede wszystkim początkującym użytkownikom aplikacji finansowych, osobom z nieregularną kontrolą wydatków oraz tym, którzy chcą przejść od samego sprawdzania salda do świadomego planowania. Bezpłatny dostęp usuwa jedną z barier wejścia, więc można spokojnie sprawdzić, czy codzienne zapisywanie wydatków pasuje do własnego stylu życia. Aplikacja jest przeznaczona dla szerokiego grona odbiorców, a oznaczenie PEGI 3 wskazuje na ogólną dostępność pod względem wieku.
Na uwagę zasługuje także skala zainteresowania. Aplikacja ma średnią ocenę 4,2 na podstawie około 1,8 tysiąca ocen i przekroczyła pół miliona instalacji. Nie traktuję tych liczb jako gwarancji, że każdemu przypadnie do gustu, ale pokazują, że nie jest to narzędzie zupełnie niszowe. Aktualna wersja 1.0.5 działa na urządzeniach z systemem Android od wersji 7.0, co obejmuje także część starszych telefonów.
Jednocześnie nie poleciłbym jej komuś, kto już ma dopracowany system finansowy i potrzebuje przede wszystkim automatycznych integracji, zaawansowanych raportów albo obsługi wielu walut i złożonych zobowiązań. W takim przypadku prostota, która jest zaletą dla początkującego, może stać się ograniczeniem. Przed instalacją warto uczciwie odpowiedzieć sobie na pytanie, czy potrzebuję narzędzia do codziennej świadomości wydatków, czy pełnego centrum finansowego.
Moja ocena po używaniu
Najbardziej przekonuje mnie to, że Smart Saver nie próbuje udawać skomplikowanego doradcy. Jego siła leży w prostym cyklu: zapisuję wydatek, obserwuję powtarzające się wzorce, a następnie koryguję budżet lub własne przyzwyczajenia. Taki proces wymaga od użytkownika udziału, ale dzięki temu wnioski są bardziej osobiste niż automatyczne podpowiedzi, które można łatwo zignorować.
W praktyce zacząłbym od używania aplikacji przez kilka tygodni, bez oceniania siebie po każdym zakupie. Najpierw zebrałbym obraz sytuacji, potem wybrałbym jedną kategorię do poprawy. To rozsądniejsza strategia niż próba ograniczenia wszystkich wydatków naraz. Jeśli po tym czasie nadal zapominam o wpisach albo potrzebuję bardziej zaawansowanych funkcji, potraktowałbym to jako jasny sygnał, że lepsza będzie inna aplikacja lub własny arkusz.
Smart Saver Money Manager jest więc dobrym, konkretnym wyborem dla osoby, która chce zacząć świadomie zarządzać pieniędzmi bez nadmiaru komplikacji. Nie rozwiązuje problemów finansowych automatycznie i nie zastąpi narzędzi dla zaawansowanych użytkowników. Daje jednak coś bardzo praktycznego: regularny kontakt z własnymi wydatkami. Jeśli właśnie tego brakuje mi najbardziej, bezpłatna aplikacja od VINACAPITAL FUND MANAGEMENT JOINT STOCK COMPANY zasługuje na wypróbowanie.
Moja końcowa opinia jest pozytywna, ale warunkowa. Warto ją zainstalować wtedy, gdy jestem gotów poświęcić krótką chwilę na konsekwentne zapisywanie zakupów. W zamian otrzymuję prostszy sposób zauważania nawyków i planowania budżetu. Jeśli jednak oczekuję automatycznej księgowości, rozbudowanych analiz albo zarządzania całym majątkiem, powinienem od razu szukać rozwiązania z szerszym zakresem funkcji.
Zalety
- Prosty interfejs ułatwia szybkie dodawanie i kontrolowanie wydatków.
- Pomaga ustalać budżety i lepiej planować miesięczne oszczędności.
- Kategoryzacja transakcji pozwala łatwo sprawdzić, na co wydajesz najwięcej.
- Przydatne podsumowania finansowe ułatwiają ocenę codziennych nawyków.
- Dobre rozwiązanie dla osób, które dopiero zaczynają prowadzić budżet.
Wady
- Brak synchronizacji z kontami bankowymi może oznaczać ręczne wpisywanie transakcji.
- Rozbudowane funkcje mogą wymagać płatnej wersji aplikacji.
- Niektóre opcje mogą działać inaczej zależnie od urządzenia i systemu.
- Aplikacja może nie oferować pełnej obsługi wielu walut i zagranicznych wydatków.
- Przy dużej liczbie transakcji ręczne zarządzanie budżetem staje się czasochłonne.
Często zadawane pytania dotyczące Smart Saver Money Manager
Czym jest Smart Saver Money Manager i do czego służy?
Smart Saver Money Manager to aplikacja przeznaczona do kontrolowania domowych finansów, planowania budżetu oraz monitorowania codziennych wydatków. Po dodaniu przychodów i kosztów można łatwiej sprawdzić, na co przeznaczane są pieniądze, uporządkować płatności i wyznaczyć cele oszczędnościowe. To rozwiązanie dla osób, które chcą mieć podstawowy obraz swojej sytuacji finansowej w jednym miejscu, bez prowadzenia notatek w kilku różnych aplikacjach.
Czy Smart Saver Money Manager jest darmowy?
Przed pobraniem warto sprawdzić aktualne warunki w sklepie Google Play lub App Store, ponieważ dostępność funkcji oraz model płatności mogą zależeć od wersji aplikacji i systemu. Smart Saver Money Manager może oferować podstawowe narzędzia bez opłat, a bardziej rozbudowane opcje mogą być objęte zakupem jednorazowym, reklamami albo subskrypcją. Zawsze należy zapoznać się z informacjami o płatnościach przed rozpoczęciem okresu próbnego.
Czy aplikacja Smart Saver Money Manager łączy się bezpośrednio z kontem bankowym?
Nie należy zakładać, że aplikacja automatycznie synchronizuje rachunki bankowe. W zależności od konkretnej wersji i regionu może ona wymagać ręcznego wpisywania transakcji lub importowania danych w obsługiwanym formacie. Jeśli dostępna jest integracja z bankiem, przed jej użyciem trzeba sprawdzić, jakie uprawnienia są wymagane, kto przetwarza dane oraz czy połączenie jest zabezpieczone. Osoby ceniące prywatność powinny dokładnie przejrzeć ustawienia synchronizacji.
Jakie dane można zapisywać w Smart Saver Money Manager?
Aplikacja może służyć do rejestrowania przychodów, wydatków, kategorii budżetowych, rachunków cyklicznych oraz celów oszczędnościowych. Dzięki temu użytkownik może analizować swoje nawyki i łatwiej zauważyć powtarzające się koszty. Zakres dostępnych pól może różnić się zależnie od wersji programu. Przed rozpoczęciem korzystania warto sprawdzić politykę prywatności, sposób przechowywania informacji oraz możliwość eksportu lub usunięcia zapisanych danych.
Czy Smart Saver Money Manager nadaje się do wspólnego budżetu i zaawansowanego planowania finansowego?
Aplikacja może być przydatna przy prostym budżecie osobistym, a także przy podstawowym planowaniu wydatków domowych, jednak jej możliwości zależą od dostępnych funkcji współdzielenia i raportowania. Przed pobraniem warto sprawdzić, czy obsługuje wiele profili, synchronizację między urządzeniami, budżety cykliczne oraz eksport raportów. Nie jest to zamiennik doradcy finansowego ani narzędzie inwestycyjne, dlatego decyzje dotyczące kredytów, oszczędności i inwestycji należy podejmować niezależnie.
Przeczytaj o Smart Saver Money Manager w swoim języku

Smart Saver Money Manager
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu kimoboygame@gmail.com, odwiedź stronę https://tr270msb-money.vercel.app/ lub zapoznaj się z jego https://tr270msb-money.vercel.app/policy.










